




مبادئ المحاسبة المالية
35 د.ا 11 د.ا
تقدم المحاسبة كل ما نحتاجه لفهم منشآت الأعمال، وتساعدنا في إلقاءِ نظرة على مكوناتها المالية من الداخل، أياً كان شكلها القانوني سواءً أكانت منشأة أعمال كبيرة متعددة الجنسيات، شركة استشارات يمتلكها مجموعة من الأشخاص، أم محل بقالة يمتلكة شخص واحد( مشروع فردي). ولأن معرفة أساسيات المحاسبة تساعد على فهم ما يحدث، مهما كان الدور الذي يؤديه الشخص في مرحلة ما من حياته، بصفته موظفاً، مديراً، مستثمراً، صاحب مشروع، أو طالباً. وضِعَ هذا الكتاب بكل حرصٍ متضمناً سبعة فصول غنية بالمصطلحات والمفاهيموالقضاياالمحاسبية، ليقدِّم ما سيجعل الدارسين فيه قادرين على أن يتخذوا قراراتهمبشكل رشيد مبني على أساسٍ معرفِي.

تقدم المحاسبة كل ما نحتاجه لفهم منشآت الأعمال، وتساعدنا في إلقاءِ نظرة على مكوناتها المالية من الداخل، أياً كان شكلها القانوني سواءً أكانت منشأة أعمال كبيرة متعددة الجنسيات، شركة استشارات يمتلكها مجموعة من الأشخاص، أم محل بقالة يمتلكة شخص واحد( مشروع فردي). ولأن معرفة أساسيات المحاسبة تساعد على فهم ما يحدث، مهما كان الدور الذي يؤديه الشخص في مرحلة ما من حياته، بصفته موظفاً، مديراً، مستثمراً، صاحب مشروع، أو طالباً. وضِعَ هذا الكتاب بكل حرصٍ متضمناً سبعة فصول غنية بالمصطلحات والمفاهيموالقضاياالمحاسبية، ليقدِّم ما سيجعل الدارسين فيه قادرين على أن يتخذوا قراراتهمبشكل رشيد مبني على أساسٍ معرفِي.
الفصل الأول:يتناول تعريف المحاسبة والهدف منها، والمعلومات المحاسبيةومستخدمي القوائم المالية، وفروع ومجالات عمل المحاسبة، بالإضافة إلى أنواع وأشكال منشآت الأعمال.
الفصل الثاني:يتناول الإطار الفكري للمحاسبة متضمناً المبادئ والفروض المحاسبية الأساسية، والقيود والمحددات التي تواجه تطبيق الفروض والمبادئ المحاسبية، ومعرفة عناصر المحاسبة ( الأصول، والمطلوبات، وحقوق الملكية)، وتقديم تفسير لبقاء المعادلة المحاسبية في حالة توازن على طول الدورة المحاسبية من لحظة التحليل والتسجيل، وانتهاءً بإعداد التقارير المالية في تسع خطوات متتالية.


منتجات ذات صلة

استراتيجية ادارة المخاطر المصرفية وأثرها في الأداء المالي للمصارف التجارية
يعد موضوع أدارة المخاطر من الموضوعات التي استحوذت على اهتمام المؤسسات المالية والمصرفية وذلك لما شهدتهُ الصناعة المالية والمصرفية من المشكلات والأزمات المالية التي أدت بالضرورة إلى إعسار و إفلاس العديد منها كما أن تزايد العولمة المالية والمصرفية وتشابك المؤسسات المصرفية مع بعضها بدرجة كبيرة وانخراطها في الأسواق المالية وتنامي سوق الائتمان المصرفي وتنوعه من ناحية أخرى كل هذه الأسباب أدت بالنتيجة إلى أن زيادة المخاطر ولاسيما تلك التي تتعرض لها المؤسسات المالية والمصرفية بعد هذا القطاع يواجه مشكلة المخاطر أكثر من غيره ، وعليه أن يطور الأساليب و الأدوات التي تمكنه من التعامل معها بكفاءة
أن القطاع المالي ولاسيما المصارف تتعامل بالدرجة الأساس مع المخاطر سواءً تعلقت هذه المخاطر بخصوصية وظائفها أو بالقطاع الذي تعمل فيه أو بظروف الاقتصاد المحلي أو بأوضاع الاقتصاد العالمي – فالتخصص الأساس والرئيس – وربما الوحيد – المطلوب لإدارة القطاع المصرفي هو كيفية التعامل مع هذه المخاطر في شكلها العام وفي تنوعها ، و إذا كان القطاع المصرفي هو أكثر القطاعات الاقتصادية تعاملاً مع المخاطر فأن التطور الاقتصادي المعاصر قد أظهر من ناحية ان سلامة هذا القطاع ونموه وكفاءة عمله شرط أساسي للتقدم الاقتصادي بشكل عام ومن ناحية أخرى فقد اتضح ان هذا القطاع هو أكثر القطاعات الاقتصادية اندماجاً في الاقتصاد العالمي – علماً ان أهم عوامل التقدم والنجاح الاقتصادي لأي بلد هو وجود مؤسسات مالية سليمة وقوية تعمل ضمن بيئة مالية مناسبة
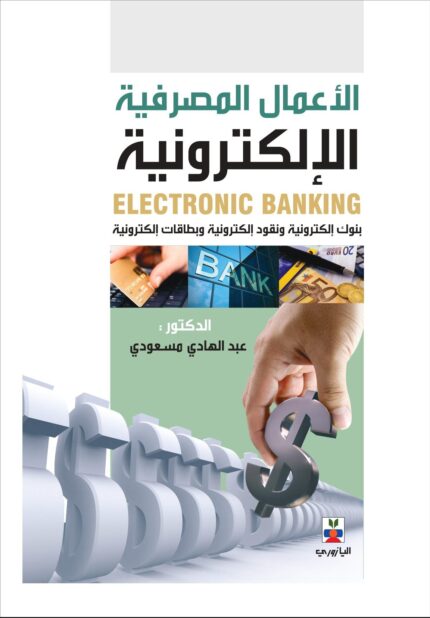
الاعمال المصرفية الالكترونية
وقد تم تناول موضوع الأعمال المصرفية الالكترونية في خمس فصول رئيسية، يتناول الفصل الاول منها مدخل للعمل المصرفي الالكتروني في ثلاث محاور أساسية من خلال التطرق لنشأة وتطور العمل المصرفي الالكتروني، ومفهوم العمل المصرفي الالكتروني، وكذلك آليات وتنظيم العمل المصرفي الالكتروني
أما الفصل الثاني فتناول أدوات وتطبيقات العمل المصرفي الإلكتروني من خلال ثلاث محاور أساسية بدأ بالصراف الآلي ونقاط البيع، ثم البطاقة البنكية الالكترونية، وأخيرا النقود الالكترونية
في حين تناول الفصل الثالث أنظمة العمل المصرفي الالكتروني ممثلة في أنظمة الشبكات والاتصالات، وأنظمة التحويل والتبادل، وأنظمة الحماية والأمان
أما الفصل الرابع فتناول جملة التحديات التي تؤثر على العمل المصرفي الالكتروني والمتمثلة في التحديات التقنية، والتحديات العملية، وأخيرا التحديات القانونية
وأخيرا تم التطرق في الفصل الخامس الى الصيرفة الالكترونية بالجزائر من خلال ثلاث محاور رئيسية والمتمثلة في مشروع الصيرفة الالكترونية، ثم البنوك الجزائرية وخدماتها الالكترونية، وأخيرا واقع التجارة والصيرفة الالكترونية بالجزائر

التقنيات المحوسبة في تدقيق البيانات المالية
بات عالمنا اليوم متسارعاً في التطور بفضل ظهور ثورة المعلومات والتكنولوجيا التي أخذت طابعاً متسارعاً في التطور والانتشار في القرن الواحد والعشرين وهو ما يسمى بمفهوم ( التكنولوجيا والاتصالات ) ، إذ أصبحت التقنية فيه القاعدة الأساسية التي تنطلق منها دول العالم في تعاملاتها ورفع مستواها وتقدمها وذلك لمتابعة التتابع الزمني الذي اختصر الكثير من المسافات في كثير من دول العالم ، ويسرت الحصول على المعلومة ، وأعطت الحرية بالمقارنة والتحليل من خلالها . وتجاوزت التكنولوجيا العصرية كل المسافات وحدود المكان، وان ثورة المعلومات الجديدة أصبحت اللغة الواحدة لكل شعوب العالم من خلال التعامل والتبادل والاشتراك بكافة المجالات السياسية والاقتصادية والثقافية والعلمية ، فالمحاسبة حلقة من حلقات هذه الثورة بل هي من أهم حلقاتها لذلك فقد تحولت معظم النظم اليدوية في الشركات الخاصة والمؤسسات العامة إلى النظم الالكترونية أو بما يسمى المحاسبة الالكترونية ( E- Accounting ) مما يستدعي من المحاسبين إلى توسيع نطاق تفكيرهم من مفهوم المحاسبة التقليدية إلى مفهوم المحاسبة باستخدام الحاسوب ، لكي يتمكنوا من التعامل مع المحاسبة الحديثة بشكل أيسر وأكثر فاعلية وذلك باستخدام برامج المحاسبة الالكترونية المصممة بلغات البرمجة الحديثة والملبية لحاجات المحاسب المتعددة من المعلومات في ظل هذا التطور، هذا التحول في آلية عمل المحاسب استدعى من مراقبي الحسابات ( المحاسبين القانونيين) أن يطوروا عملهم التقليدي لفحص الأنظمة المحوسبة ، حيث تزود تقنية الحاسوب مراقبي الحسابات بمجموعة من التقنيات الحديثة لفحص البيئة الحديثة الالكترونية للأعمال
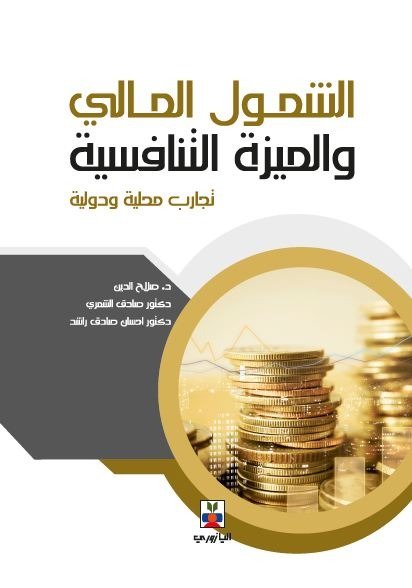
الشمول المالي والميزة التنافسية تجارب محلية ودولية
حرص البنك الدولي وصندوق النقد الدولي ومنظمة التنمية والتعاون الاقتصادي وكثير من المنظمات الدولية على ضرورة تحقيق الشمول المالي (Financial Inclusion) والذي يدعو الى منح الاهتمام المتزايد الى قطاعات المجتمع كافة للمشاركة في الحصول على الحد الادنى من الخدمات المصرفية والمالية لكافة افراد المجتمع مع تقديم واعطاء عناية خاصة ومتميزة للفئات والشرائح ذات الدخل المحدود واصحاب المؤسسات الريادية الصغيرة والمتناهية الصغر بشكل يحقق الكثير من المنافع ومصلحةالمجتمع
ويعني الشمول المالي بتحقيق امكانية وحق الوصول الى الخدمات المالية والمصرفية بشكل يسير وآمن وبما يتناسب مع حاجات ورغبات مختلف شرائح المجتمع سواء اكانت هذه الخدمات منها التوفير والايداع او تمويل او تأمين او خدمات دفع وتحويل الكتروني وبتكلفة معقولة
وأهتمت كثير من دول العالم الغربي والعربي باتخاذ الخطوات والاجراءات العملية لاعداد وتنفيذ استراتيجية وطنية للشمول المالي لتحقيق شمولية الخدمات المالية مرتكزة الى عنصر اساسي يتعلق بموضوع التثقيف المالي الذي يعد ضرورة مهمة للانتقال الى الاشتمال او الشمول المالي

المحاسبة المتقدمة بين النظرية والتطبيق
لقد تم اعداد مفردات مادة المحاسبة المتقدمة بين النظرية والتطبيق وفقا لخطة مادة المحاسبة التقدمة المعتمدة في جامعة الزرقاء وفيها المحاسبة عن الاستثمارات في الاسهم والسندات وتم تغطية توحيد القوائم المالية للشركات القابضة والتابعة ايضا وتم التطرق الى العمليات المتبادلة بين الشركات القابضة والتابعة وقد تم تقديم كمية كبيرة من الأمثلة والتمارين المحلولة وحسب نسب الاستثمار بالاسهم وانواع السندات وايضا المعالجات المحاسبية للايجار طويل الاجل سواء من وجهة نظر المستأجر والمؤجر وكذلك المحاسبة عن العملات الاجنبية والحد من مخاطر تحويلها وحسب المعايير المحاسبية الحديثة ليكون الكتاب وحدة متكاملة وشاملة ولتنمي قدرات الطالب الجامعي والاستفادة منه في الدراسات العليا ايضا
محاسبة تحليلية
غير المقصد جعل المؤسسة تتخذ طابعا أكثر ديناميكية محاولة منها المساهمة في خلق الثروة وتحقيق الربح ﺑﻬدف ضمان الاستمرار والبقاء استجابة لمتطلبات المناخ الاقتصادي الجديد الذي يفرضه اقتصاد السوق. أصبح عليها تبني آليات وأدوات تتماشى مع التغيرات الحديثة والتحكم الجيد في تسييرها الداخلي والتكيف مع محيطها الخارجي، وهذا على عكس ما كان سائدا بشكل كبير طوال فترة الاقتصاد المخطط الذي يعتمد في سياساته على إعطاء المؤسسة طابعا اجتماعيا، ويجعل دورها مقتصرا على توفير المواد الضرورية وتوزيعها وخلق مناصب شغل وانتهاج سياسة تسعيرية وفق النمط الإداري
ومن أجل تحقيق ذلك التغيير لابد من الاعتماد على طرق تسييرية حديثة، ﺑﻬدف الحصول على المعلومات والبيانات الهامة والكافية عن كل ما يحدث بداخل المؤسسة أو في محيطها وذلك من أجل اتخاذ القرارات المناسبة، وفي الوقت والمكان المناسبين، التي تسمح ببقائها ومنافسة نظيراتها من المؤسسات المحلية والشركات العالمية الأخرى

المراجعات
لا توجد مراجعات بعد.