


اساسيات المعرفة المحاسبية كتاب محكم علميا
42 د.ا 13 د.ا
تقوم أقسام المحاسبة في الجامعات بتخريج أفواج من الطلبة سنوياً ومخرجات هذه الأقسام تتجه إلى سوق العمل داخل البلد وخارجه، إن دور أقسام المحاسبة هو تهيئة وتكوين عقلية محاسبية للخريجين ليتمكنوا من أداء وظائفهم المحاسبية في سوق العمل
وبما أن سوق العمل هو المعيار الأساسي لنوع المخرجات المطلوبة بالتالي فإن المدخلات التي يطلبها ينبغي أن تتطابق مع ما يتوقعه من الخريجين، وكلما تطابقت هذه التوقعات فإن الرغبة والحاجة والمنافسة لطلب نوع معين ومحدد من الخريجين ستزداد وتتنامى. إن هذا النوع من الخريجين هو القادر على القيام بالوظيفة المحاسبية طبقا لما يحتاجه سوق العمل
تقوم أقسام المحاسبة في الجامعات بتخريج أفواج من الطلبة سنوياً ومخرجات هذه الأقسام تتجه إلى سوق العمل داخل البلد وخارجه، إن دور أقسام المحاسبة هو تهيئة وتكوين عقلية محاسبية للخريجين ليتمكنوا من أداء وظائفهم المحاسبية في سوق العمل
وبما أن سوق العمل هو المعيار الأساسي لنوع المخرجات المطلوبة بالتالي فإن المدخلات التي يطلبها ينبغي أن تتطابق مع ما يتوقعه من الخريجين، وكلما تطابقت هذه التوقعات فإن الرغبة والحاجة والمنافسة لطلب نوع معين ومحدد من الخريجين ستزداد وتتنامى. إن هذا النوع من الخريجين هو القادر على القيام بالوظيفة المحاسبية طبقا لما يحتاجه سوق العمل
وبما أن سوق العمل يطبق المعايير الدولية لإعداد التقارير المالية ويقوم بالإجراءات المحاسبية وإعداد الكشوفات المالية بالطريقة التي تحقق له أفضل المرغوب، فإن أعداد الخريجين وتأهيلهم بالمواصفات التي يتطلبها سوق العمل هو من الأهداف الرئيسية لأقسام المحاسبة التي يجب أن تحققها والتي أنشأت من أجلها. لذا إن هذا الكتاب جاء ليسهم في تحقيق هذه الأهداف لأقسام المحاسبة من جهة والإيفاء بالمواصفات المطلوبة في الخريجين من قبل سوق العمل
وقد تم إعداده على غرار مناهج الجامعات العالمية وهذه المناهج تتطابق مع المتطلبات الدولية التي التزمت بها العديد من الدول والشركات على المستوى الدولي، وفي مقدمة هذه المتطلبات المعايير المحاسبية الدولية ومعايير الإبلاغ المالي الدولي ومعايير التدقيق الدولية
| الوزن | 0.82 كيلوجرام |
|---|---|
| الأبعاد | 17 × 24 سنتيميتر |
| ردمك|ISBN |
978-9957-12-217-1 |
منتجات ذات صلة
ادارة الائتمان المصرفي
يعتبر الائتمان المصرفي فعالية مصرفية غاية في الأهمية، حيث إن العائد المتولد عنه يمثل المحور الرئيسي لإيرادات أي مصرف مهما تعددت وتنوعت مصادر الإيراد الأخرى، وبدونه يفقد المصرف وظيفته الرئيسية كوسيط مالي في الاقتصاد. ولكنه في ذات الوقت استثمار تحيط به المخاطر، بسبب القروض والتسهيلات المتعثرة.
وقد أصبح موضوع " التحليل الائتماني " من الموضوعات الشاغلة للنشاط المصرفي وللعاملين فيه بشكل عام، وكذلك لطلبة الدراسات المالية والمصرفية بشكل خاص، وذلك باعتباره أداة هامة للوصول إلى دقة في اتخاذ القرارات الائتمانية وبالتالي تخفيض الخسائر التي قد تتعرض لها المصارف. وانطلاقاً من أهمية الموضوع فسنتناول بهذا الكتاب عملية منح الائتمان والدراسة التي تُجرى على طلبات التسهيلات الائتمانية في البنوك مقارنةً مع الركائز الأساسية للتحليل الائتماني، وذلك للتعرف على الجوانب الإيجابية وتعزيزيها، وكذلك سنتعرف على جوانب القصور وتقديم المقترحات والتوصيات للعمل على تلافيها وبما يسهم في ترشيد عمليات الإقراض المصرفي


ادارة مالية الشركات المتقدمة
وقد جاء هذا الكتاب بستة فصول تضمن الفصل الأول مفاهيم متقدمة في الإدارة المالية ونظرياتها وعرض عن البيئة المالية والإدارة التمويلية للشركات، والتخطيط المالي أما الفصل الثاني فتضمن عرضاً عن أسعار الفائدة والقيمة الزمنية للنقود وجاء الفصل الثالث بعنوان الاستثمارات الرأسمالية حيث غرضنا فيه التدفقات النقدية والتقنيات المستخدمة في الموازنة الرأسمالية ومعايير تقييم ربحية القرار الاستثماري وتأثير سياسات الاستهلاك على التدفقات النقدية، بينما تضمن الفصل الرابع سياسات التمويل والتنبؤ بالاحتياجات التمويلية حيث عرضنا فيه أساسيات وهيكل التمويل وكلفة مصادر الأموال، أما الفصل الخامس فقد تضمن سياسات توزيع الأرباح ونظريات توزيع الأرباح وجاء في الفصل الأخير السادس مفهوم الاندماج والاستحواذ والفشل للشركات والإفلاس وإعادة التنظيم
الادارة المالية المتقدمة
ويشتمل هذا الجهد على ستة أبواب تضم أحد عشر فصلاً، وقد ركز الباب الأول من الكتاب إعطاء صورة شاملة عن الفكر المالي المعاصر، وذلك من خلال فصلين، الأول شكل مدخلاً للفكر المالي المعاصر، في حين جاء الفصل الثاني للتعريف ببيئة الفكر المالي المعاصر، أما الباب الثاني فقد شكّل محاولةً لإلقاء الضوء على بعض مفاهيم الإدارة المالية المتقدمة من خلال فصلين، استعرض الأول منهما موضوع القيمة الزمنية للنقود، في حين غطّى الثاني موضوع العائد والمخاطرة. وهدف الباب الثالث من الكتاب للتعريف بموضوع تقييم الأدوات المالية طويلة الأجل، حيث ركز الفصل الأول من الباب المذكور على طرق تقييم الأسهم، العادية والممتازة، في حين انصب الفصل الثاني على طرق تقييم السندات وعلاقة ذلك بمعدلات الفائدة
وفي الباب الرابع من الكتاب تم استعراض قرارات الاستثمار الرأسمالي وذلك من خلال فصلين، اهتم الأول بالتعريف بأساليب تقييم المشروعات الاستثمارية، أما الفصل الثاني فقد اهتم بمناقشة موضوع التدفقات النقدية ذات الصلة بالمشروعات الاستثمارية والمخاطر المترافقة مع تلك التدفقات، أما الباب الخامس فقد تم إلقاء الضوء على قرارات التمويل، حيث ركز الفصل الأول منه للتعريف بمكونات هيك رأس المالي وكيفية تحديد كلفة كل مكون من تلك المكونات، أما الفصل الثاني فقد استعرض مفهوم الرافعة وأنواعها وعلاقتها بهيكل رأس المال وكيفية تحديد التركيبة المثلى لرأس المال، وقد جاء الباب السادس لمناقشة القرار الثالث من قرارات الإدارة المالية وهو قرار مقسوم الأرباح، وذلك من خلال فصل واحد فقط الهدف منه التعريف بسياسات مقسوم الأرباح التي يمكن أن تلجأ إليها منشآت الأعمال

التحليل والتخطيط المالي (اتجاهات معاصرة)
ويعد الكتاب الحالي محاولة لاستيعاب الاتجاهات المعاصرة في التحليل والتخطيط المالي. ومن أجل تغطية هذه الاتجاهات فقد تضمن الكتاب تسعة فصول تناول الجوانب المفاهيمية لكل من التحليل والتخطيط الماليان، وتعزيزها بحالات تطبيقية. وفي أدناه استعراض موجز لكل فصل من هذه الفصول التسعة
u الفصل الأول- مدخل في التحليل المالي، الذي يهدف إلى إعطاء فكرة عن التطور التأريخي للتحليل المالي، والتعريف بالتحليل المالي وأبعاده الاستراتيجية والأهداف المرجوة منه، كما يضمن الفصل استعراض للقوائم المالية ذات العلاقة بالتحليل المالي، والمعايير المعتمدة في التحليل المالي، وأخيراً التعرف على الأطراف المستفيدة من التحليل المالي
u الفصل الثاني- الاتجاهات التقليدية لأدوات التحليل المالي، حيث أن الفصل المذكور يسعى إلى التعريف بعدد من الأدوات النوعية التي اعتمدت في التحليل المالي، والتي من بينها: تحليل التغير والاتجاه، كشف مصادر الأموال واستخداماتها، وكشف التدفقات النقدية
u الفصل الثالث- التحليل باستخدام النسب المالية، الذي يعطي فكرة عن أهمية النسب المالية ومحتواها المعلوماتي والآلية المعتمدة في تقييم الأداء باستخدام هذه النسب، وأخيراً إعطاء فكرة عن نظام دوبونت لتحليل الأداء المالي
u الفصل الرابع- الاتجاهات الحديثة في التحليل المالي، حيث يتم التركيز فيه للتعريف بالقيمة الاقتصادية المضافة كأحد أدوات التحليل المالي الحديثة، كما يهدف الفصل إلى إعطاء فكرة عن أدوات أخرى من أدوات التحليل المالي الحديثة هي: القيمة السوقية المضافة، وبطاقة الدرجات المتوازنة
u الفصل الخامس- المفاهيم الأساسية في التخطيط المالي، وهو محاولة لإعطاء فكرة عن مفهوم التخطيط بإطاره العام، والتخطيط المالي على وجه الخصوص وذلك من خلال تحديد محتويات الخطة المالية والمراحل التي تمر بها تلك الخطة، وأخيراً التعريف بأنواع الخطط المتاحة أمام الإدارة
u الفصل السادس- تخطيط التدفقات النقدية، الذي يهدف إلى التعريف بالمفاهيم الأساسية ذات العلاقة المباشرة بتخطيط التدفقات النقدية مثل: دورة التحول النقدي، والموازنة النقدية كأسلوب لتخطيط التدفقات النقدية
u الفصل السابع- تخطيط الاحتياجات المالية، الذي يعطي فكرة عن العلاقة بين التنبؤ بالمبيعات وبين التخطيط للاحتياجات المالية، والتعريف بالأدوات المستخدمة في التخطيط لهذه الاحتياجات مثل: القوائم المالية التقديرية، طريقة النسبة المئوية من المبيعات، وتحليل الانحدار الخطي البسيط، وأخيراً التعرف على العوامل المؤثرة في الاحتياج المالي
u الفصل الثامن- تخطيط الربحية، الذي يركز على إعطاء صورة عن أحد الأساليب المعتمدة في التخطيط المالي، ألا وهو تحليل التعادل، الذي يربط بين كل من حجم المبيعات، الكلف، والربح. كما أنه يعطي فكرة عن كل من تحليل التعادل التشغيلي وتحليل التعادل المالي
u الفصل التاسع- تخطيط مخاطر التدفقات النقدية، الذي يهدف من بين ما يهدف إليه هو التعريف بالمخاطرة وأنواعها، خصوصاً التي ترتبط بالتدفقات النقدية، والتفريق بين كل من الرافعة التشغيلية، الرافعة المالية، والرافعة الكلية، كما يهدف الفصل المذكور إلى الربط بين كل من الرافعة والتنبؤ وعملية الرقابة
الشمول المالي والميزة التنافسية تجارب محلية ودولية
حرص البنك الدولي وصندوق النقد الدولي ومنظمة التنمية والتعاون الاقتصادي وكثير من المنظمات الدولية على ضرورة تحقيق الشمول المالي (Financial Inclusion) والذي يدعو الى منح الاهتمام المتزايد الى قطاعات المجتمع كافة للمشاركة في الحصول على الحد الادنى من الخدمات المصرفية والمالية لكافة افراد المجتمع مع تقديم واعطاء عناية خاصة ومتميزة للفئات والشرائح ذات الدخل المحدود واصحاب المؤسسات الريادية الصغيرة والمتناهية الصغر بشكل يحقق الكثير من المنافع ومصلحةالمجتمع
ويعني الشمول المالي بتحقيق امكانية وحق الوصول الى الخدمات المالية والمصرفية بشكل يسير وآمن وبما يتناسب مع حاجات ورغبات مختلف شرائح المجتمع سواء اكانت هذه الخدمات منها التوفير والايداع او تمويل او تأمين او خدمات دفع وتحويل الكتروني وبتكلفة معقولة
وأهتمت كثير من دول العالم الغربي والعربي باتخاذ الخطوات والاجراءات العملية لاعداد وتنفيذ استراتيجية وطنية للشمول المالي لتحقيق شمولية الخدمات المالية مرتكزة الى عنصر اساسي يتعلق بموضوع التثقيف المالي الذي يعد ضرورة مهمة للانتقال الى الاشتمال او الشمول المالي
محاسبة تحليلية
غير المقصد جعل المؤسسة تتخذ طابعا أكثر ديناميكية محاولة منها المساهمة في خلق الثروة وتحقيق الربح ﺑﻬدف ضمان الاستمرار والبقاء استجابة لمتطلبات المناخ الاقتصادي الجديد الذي يفرضه اقتصاد السوق. أصبح عليها تبني آليات وأدوات تتماشى مع التغيرات الحديثة والتحكم الجيد في تسييرها الداخلي والتكيف مع محيطها الخارجي، وهذا على عكس ما كان سائدا بشكل كبير طوال فترة الاقتصاد المخطط الذي يعتمد في سياساته على إعطاء المؤسسة طابعا اجتماعيا، ويجعل دورها مقتصرا على توفير المواد الضرورية وتوزيعها وخلق مناصب شغل وانتهاج سياسة تسعيرية وفق النمط الإداري
ومن أجل تحقيق ذلك التغيير لابد من الاعتماد على طرق تسييرية حديثة، ﺑﻬدف الحصول على المعلومات والبيانات الهامة والكافية عن كل ما يحدث بداخل المؤسسة أو في محيطها وذلك من أجل اتخاذ القرارات المناسبة، وفي الوقت والمكان المناسبين، التي تسمح ببقائها ومنافسة نظيراتها من المؤسسات المحلية والشركات العالمية الأخرى
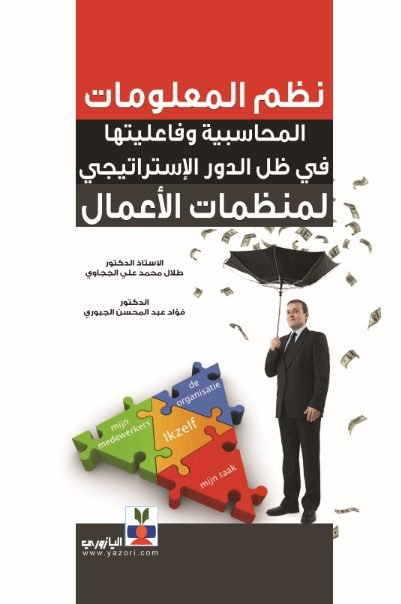
نظم المعلومات المحاسبية
وفي هذا البحث الذي قسم على أربعة فصول تناول الفصل الأول الإطار المنهجي والدراسات السابقة في مبحثين أما الفصل الثاني فقد تناول الإطار العام لنظام المعلومات المحاسبية في ثلاثة مباحث: المبحث الأول كان مدخلا إلى نظام المعلومات المحاسبية والمبحث الثاني تعرض إلى الدور الاستراتيجي للمحاسبة وعلاقتها بنظام المعلومات المحاسبية، والمبحث الثالث تناول تقويم فاعلية نظام المعلومات المحاسبية في منظمات الأعمال،أما الفصل الثالث فيمثل الجانب التطبيقي للبحث الذي أجري في الشركة العامة للسمنت الجنوبية، ويقع في ثلاثة مباحث. تضمن الأول وصفا لعينة البحث والثاني واقع نظام المعلومات المحاسبية في الشركة، والثالث تناول أثر فاعلية نظام المعلومات المحاسبية في تقويم أداء الشركة. أما الفصل الأخير فتضمن استنتاجات البحث وتوصياته
المراجعات
لا توجد مراجعات بعد.