



المالية العامة ,مقايضات الكفاءة والعدالة مدخل النظرية الجزئية
35 د.ا 11 د.ا
إشكالية الخوض في دراسة مواضيع من هذا النوع، فهو يدرك حاجة المختصين لفهم ما يدور في الدروب المغلقة لهذه المادة الشائكة واللصيقة بحياتهم، كما أنه يدرك عجز الطرق المستخدمة (ضمن الاطار النظري والمفاهيمي) عن مساعد طلبة الاقتصاد في تحليل الأحداث التي تقع في العالم الحقيقي. وكثيراً ما كشفت الازمات الاقتصادية، وإخفاق السياسات الحكومية في استخدام وتخصيص الموارد الاقتصادية عن هذا الانفصال العميق بين علم الاقتصاد من جهة، وبين المشكلات التي يتصدى لتحليلها، ووضع الحلول اللازمة من جهة اخرى . وواضح أنَّ المؤلف يدرك مدى حاجتنا لاستخدام ذلك من أجل تجنب أخطاء السياسة الاقتصادية للحكومات، والتي أصبحت السبب الرئيس وراء كل أزمة، بما في ذلك أزماتنا السياسية والاجتماعية “المركّبة” في الوقت الراهن
إشكالية الخوض في دراسة مواضيع من هذا النوع، فهو يدرك حاجة المختصين لفهم ما يدور في الدروب المغلقة لهذه المادة الشائكة واللصيقة بحياتهم، كما أنه يدرك عجز الطرق المستخدمة (ضمن الاطار النظري والمفاهيمي) عن مساعد طلبة الاقتصاد في تحليل الأحداث التي تقع في العالم الحقيقي. وكثيراً ما كشفت الازمات الاقتصادية، وإخفاق السياسات الحكومية في استخدام وتخصيص الموارد الاقتصادية عن هذا الانفصال العميق بين علم الاقتصاد من جهة، وبين المشكلات التي يتصدى لتحليلها، ووضع الحلول اللازمة من جهة اخرى . وواضح أنَّ المؤلف يدرك مدى حاجتنا لاستخدام ذلك من أجل تجنب أخطاء السياسة الاقتصادية للحكومات، والتي أصبحت السبب الرئيس وراء كل أزمة، بما في ذلك أزماتنا السياسية والاجتماعية “المركّبة” في الوقت الراهن .
إنَّ “الحقيقة الرئيسية” كما يعرضها مؤلف هذا الكتاب هي: إنَّ هناك مقايضة “حرجة” بين الكفاءة الاقتصادية والعدالة الاجتماعية من خلال النشاط المتعلق بالمال العام.
وإبتداءاً من الفصل الاول يحاول تأكيد هذه الحقيقة بربط الاطار النظري الصرف؛ كأشتقاق منحنى الطلب على السلع العامة البحتة، وإحتساب المنافع والتكاليف الحدية لها..الخ، بتدخلات الحكومة في النشاط الاقتصادي والاجتماعي، وذلك بهدف ضبط إيقاع عمل نظام السوق، والحد من الآثار السلبية لإخفاقاته في توزيع الموارد الاقتصادية بعدالة، أو استخدامها بكفاءة.
ويستعمل ذات المنهجية في الفصل الثاني، حيث يعمل على ربط مفاهيم الكفاءة الاقتصادية في تخصيص الموارد، بدور الحكومة في هذا التخصيص بين القطاعين العام والخاص، من خلال سعيها الى تحقيق أفضل استخدام، وبأكفأ صورة من وجهة نظر المجتمع، ومن ثم البحث في تحديد الاهداف العامة التي تسعى الحكومة لبلوغها، ودراسة الوسائل المختلفة التي تؤدي الى تحقيق هذه الاهداف
| الوزن | 0.65 كيلوجرام |
|---|---|
| الأبعاد | 17 × 24 سنتيميتر |
| تأليف |
د. ميثم العيبي اسماعيل |
| نوع الغلاف | |
| الطباعة الداخلية | |
| تاريخ النشر | |
| عدد الصفحات |
234 |
| الناشر |
دار اليازوري العلمية |
| ردمك|ISBN |
9789957127770 |


منتجات ذات صلة

اساسيات المعرفة المحاسبية كتاب محكم علميا
تقوم أقسام المحاسبة في الجامعات بتخريج أفواج من الطلبة سنوياً ومخرجات هذه الأقسام تتجه إلى سوق العمل داخل البلد وخارجه، إن دور أقسام المحاسبة هو تهيئة وتكوين عقلية محاسبية للخريجين ليتمكنوا من أداء وظائفهم المحاسبية في سوق العمل
وبما أن سوق العمل هو المعيار الأساسي لنوع المخرجات المطلوبة بالتالي فإن المدخلات التي يطلبها ينبغي أن تتطابق مع ما يتوقعه من الخريجين، وكلما تطابقت هذه التوقعات فإن الرغبة والحاجة والمنافسة لطلب نوع معين ومحدد من الخريجين ستزداد وتتنامى. إن هذا النوع من الخريجين هو القادر على القيام بالوظيفة المحاسبية طبقا لما يحتاجه سوق العمل

الادارة المالية المتقدمة
ويشتمل هذا الجهد على ستة أبواب تضم أحد عشر فصلاً، وقد ركز الباب الأول من الكتاب إعطاء صورة شاملة عن الفكر المالي المعاصر، وذلك من خلال فصلين، الأول شكل مدخلاً للفكر المالي المعاصر، في حين جاء الفصل الثاني للتعريف ببيئة الفكر المالي المعاصر، أما الباب الثاني فقد شكّل محاولةً لإلقاء الضوء على بعض مفاهيم الإدارة المالية المتقدمة من خلال فصلين، استعرض الأول منهما موضوع القيمة الزمنية للنقود، في حين غطّى الثاني موضوع العائد والمخاطرة. وهدف الباب الثالث من الكتاب للتعريف بموضوع تقييم الأدوات المالية طويلة الأجل، حيث ركز الفصل الأول من الباب المذكور على طرق تقييم الأسهم، العادية والممتازة، في حين انصب الفصل الثاني على طرق تقييم السندات وعلاقة ذلك بمعدلات الفائدة
وفي الباب الرابع من الكتاب تم استعراض قرارات الاستثمار الرأسمالي وذلك من خلال فصلين، اهتم الأول بالتعريف بأساليب تقييم المشروعات الاستثمارية، أما الفصل الثاني فقد اهتم بمناقشة موضوع التدفقات النقدية ذات الصلة بالمشروعات الاستثمارية والمخاطر المترافقة مع تلك التدفقات، أما الباب الخامس فقد تم إلقاء الضوء على قرارات التمويل، حيث ركز الفصل الأول منه للتعريف بمكونات هيك رأس المالي وكيفية تحديد كلفة كل مكون من تلك المكونات، أما الفصل الثاني فقد استعرض مفهوم الرافعة وأنواعها وعلاقتها بهيكل رأس المال وكيفية تحديد التركيبة المثلى لرأس المال، وقد جاء الباب السادس لمناقشة القرار الثالث من قرارات الإدارة المالية وهو قرار مقسوم الأرباح، وذلك من خلال فصل واحد فقط الهدف منه التعريف بسياسات مقسوم الأرباح التي يمكن أن تلجأ إليها منشآت الأعمال

الاعمال المصرفية الالكترونية
وقد تم تناول موضوع الأعمال المصرفية الالكترونية في خمس فصول رئيسية، يتناول الفصل الاول منها مدخل للعمل المصرفي الالكتروني في ثلاث محاور أساسية من خلال التطرق لنشأة وتطور العمل المصرفي الالكتروني، ومفهوم العمل المصرفي الالكتروني، وكذلك آليات وتنظيم العمل المصرفي الالكتروني
أما الفصل الثاني فتناول أدوات وتطبيقات العمل المصرفي الإلكتروني من خلال ثلاث محاور أساسية بدأ بالصراف الآلي ونقاط البيع، ثم البطاقة البنكية الالكترونية، وأخيرا النقود الالكترونية
في حين تناول الفصل الثالث أنظمة العمل المصرفي الالكتروني ممثلة في أنظمة الشبكات والاتصالات، وأنظمة التحويل والتبادل، وأنظمة الحماية والأمان
أما الفصل الرابع فتناول جملة التحديات التي تؤثر على العمل المصرفي الالكتروني والمتمثلة في التحديات التقنية، والتحديات العملية، وأخيرا التحديات القانونية
وأخيرا تم التطرق في الفصل الخامس الى الصيرفة الالكترونية بالجزائر من خلال ثلاث محاور رئيسية والمتمثلة في مشروع الصيرفة الالكترونية، ثم البنوك الجزائرية وخدماتها الالكترونية، وأخيرا واقع التجارة والصيرفة الالكترونية بالجزائر

التقنيات المحوسبة في تدقيق البيانات المالية
بات عالمنا اليوم متسارعاً في التطور بفضل ظهور ثورة المعلومات والتكنولوجيا التي أخذت طابعاً متسارعاً في التطور والانتشار في القرن الواحد والعشرين وهو ما يسمى بمفهوم ( التكنولوجيا والاتصالات ) ، إذ أصبحت التقنية فيه القاعدة الأساسية التي تنطلق منها دول العالم في تعاملاتها ورفع مستواها وتقدمها وذلك لمتابعة التتابع الزمني الذي اختصر الكثير من المسافات في كثير من دول العالم ، ويسرت الحصول على المعلومة ، وأعطت الحرية بالمقارنة والتحليل من خلالها . وتجاوزت التكنولوجيا العصرية كل المسافات وحدود المكان، وان ثورة المعلومات الجديدة أصبحت اللغة الواحدة لكل شعوب العالم من خلال التعامل والتبادل والاشتراك بكافة المجالات السياسية والاقتصادية والثقافية والعلمية ، فالمحاسبة حلقة من حلقات هذه الثورة بل هي من أهم حلقاتها لذلك فقد تحولت معظم النظم اليدوية في الشركات الخاصة والمؤسسات العامة إلى النظم الالكترونية أو بما يسمى المحاسبة الالكترونية ( E- Accounting ) مما يستدعي من المحاسبين إلى توسيع نطاق تفكيرهم من مفهوم المحاسبة التقليدية إلى مفهوم المحاسبة باستخدام الحاسوب ، لكي يتمكنوا من التعامل مع المحاسبة الحديثة بشكل أيسر وأكثر فاعلية وذلك باستخدام برامج المحاسبة الالكترونية المصممة بلغات البرمجة الحديثة والملبية لحاجات المحاسب المتعددة من المعلومات في ظل هذا التطور، هذا التحول في آلية عمل المحاسب استدعى من مراقبي الحسابات ( المحاسبين القانونيين) أن يطوروا عملهم التقليدي لفحص الأنظمة المحوسبة ، حيث تزود تقنية الحاسوب مراقبي الحسابات بمجموعة من التقنيات الحديثة لفحص البيئة الحديثة الالكترونية للأعمال

محاسبة التكاليف (المنظورين التقليدي والحديث)
تهتم المنشآت الصناعية الحديثة بتحقيق الاستخدام الأمثل للموارد الإنتاجية المتاحة، ومع كفاية التشغيل، تخفيض وترشيد تكاليف الإنتاج، واكتشاف وتصحيح انحرافات الأداء الفعلي عن الأداء المخطط
وتعتمد إدارة هذه المنشآت في تحقيق هذه الأغراض على المقومات العلمية لوظائف الإدارة وخاصة وظيفتي التخطيط والرقابة
ويعتبر نظام المعلومات المحاسبية أداة فعالة لتجميع وتبويب وتحليل البيانات والمعلومات الكمية اللازمة لممارسة المستويات الإدارية لوظيفتي التخطيط والرقابة
وينطوي نظام المعلومات المحاسبية بوجه عام على تشغيل البيانات (مدخلات النظام) التي تم تجميعها بقصد تحويلها إلى معلومات (مخرجات النظام) مفيدة تاماً وبطريقة فورية لمتخذ القرار
هذا، وقد يعمل نظام المعلومات المحاسبية على إنتاج المعلومات المفيدة التي تصلح لاستخدامات فئات خارجية معينة (المستثمر، المورد، البنوك، الدولة، وغير ذلك من الفئات الخارجية الأخرى) وذلك من خلال المحاسبة المالية أو المحاسبة الخارجية التي تقوم بإعداد التقارير المالية اللازمة لتزويد هذه الفئات بالمعلومات ذات الخصائص الرقمية لجميع المعاملات والصفقات
نظام التكاليف الصناعية (لأغراض القياس والرقابة)
ويهدف هذا الكتاب إلى معالجة طرق وأساليب قياس تكلفة الإنتاج في الصناعات ذات الإنتاج النمطي والأخرى التي تقوم بإنتاج متقطع وغير متصل، كما يهدف هذا الكتاب إلى دراسة المنهج العلمي للرقابة على تكاليف الإنتاج من خلال نظام التكاليف المعيارية
وسوف يتم بإذن الله معالجة استخدامات بيانات ومعلومات التكاليف في قياس تكلفة المرحلة والأمر الإنتاجي وفي الرقابة على عناصر التكاليف وذلك في أربعة أقسام رئيسية يسبقها تمهيد بالمصطلحات الأساسية وآثار خصائص الصناعة على اختيار نظام التكاليف الملائم لنشاط معين وذلك على النحو الآتي
القسم الأول: المصطلحات الأساسية للإنتاج المتصل وغير المتصل
القسم الثاني: المعالجة التكاليفية في ظل نظام المراحل الإنتاجية
القسم الثالث: المعالجة التكاليفية في ظل نظام الأوامر الإنتاجية قصيرة وطويلة الأجل
القسم الرابع: المعالجة التكاليفية في ظل نظام التكاليف المعيارية
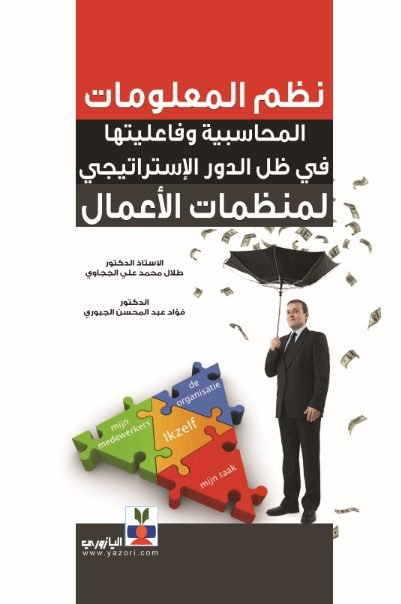
نظم المعلومات المحاسبية
وفي هذا البحث الذي قسم على أربعة فصول تناول الفصل الأول الإطار المنهجي والدراسات السابقة في مبحثين أما الفصل الثاني فقد تناول الإطار العام لنظام المعلومات المحاسبية في ثلاثة مباحث: المبحث الأول كان مدخلا إلى نظام المعلومات المحاسبية والمبحث الثاني تعرض إلى الدور الاستراتيجي للمحاسبة وعلاقتها بنظام المعلومات المحاسبية، والمبحث الثالث تناول تقويم فاعلية نظام المعلومات المحاسبية في منظمات الأعمال،أما الفصل الثالث فيمثل الجانب التطبيقي للبحث الذي أجري في الشركة العامة للسمنت الجنوبية، ويقع في ثلاثة مباحث. تضمن الأول وصفا لعينة البحث والثاني واقع نظام المعلومات المحاسبية في الشركة، والثالث تناول أثر فاعلية نظام المعلومات المحاسبية في تقويم أداء الشركة. أما الفصل الأخير فتضمن استنتاجات البحث وتوصياته
المراجعات
لا توجد مراجعات بعد.