

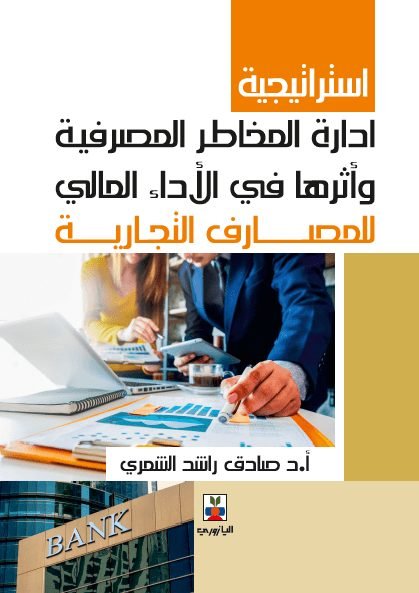

استراتيجية ادارة المخاطر المصرفية وأثرها في الأداء المالي للمصارف التجارية
35 د.ا 11 د.ا
يعد موضوع أدارة المخاطر من الموضوعات التي استحوذت على اهتمام المؤسسات المالية والمصرفية وذلك لما شهدتهُ الصناعة المالية والمصرفية من المشكلات والأزمات المالية التي أدت بالضرورة إلى إعسار و إفلاس العديد منها كما أن تزايد العولمة المالية والمصرفية وتشابك المؤسسات المصرفية مع بعضها بدرجة كبيرة وانخراطها في الأسواق المالية وتنامي سوق الائتمان المصرفي وتنوعه من ناحية أخرى كل هذه الأسباب أدت بالنتيجة إلى أن زيادة المخاطر ولاسيما تلك التي تتعرض لها المؤسسات المالية والمصرفية بعد هذا القطاع يواجه مشكلة المخاطر أكثر من غيره ، وعليه أن يطور الأساليب و الأدوات التي تمكنه من التعامل معها بكفاءة
أن القطاع المالي ولاسيما المصارف تتعامل بالدرجة الأساس مع المخاطر سواءً تعلقت هذه المخاطر بخصوصية وظائفها أو بالقطاع الذي تعمل فيه أو بظروف الاقتصاد المحلي أو بأوضاع الاقتصاد العالمي – فالتخصص الأساس والرئيس – وربما الوحيد – المطلوب لإدارة القطاع المصرفي هو كيفية التعامل مع هذه المخاطر في شكلها العام وفي تنوعها ، و إذا كان القطاع المصرفي هو أكثر القطاعات الاقتصادية تعاملاً مع المخاطر فأن التطور الاقتصادي المعاصر قد أظهر من ناحية ان سلامة هذا القطاع ونموه وكفاءة عمله شرط أساسي للتقدم الاقتصادي بشكل عام ومن ناحية أخرى فقد اتضح ان هذا القطاع هو أكثر القطاعات الاقتصادية اندماجاً في الاقتصاد العالمي – علماً ان أهم عوامل التقدم والنجاح الاقتصادي لأي بلد هو وجود مؤسسات مالية سليمة وقوية تعمل ضمن بيئة مالية مناسبة

يعد موضوع أدارة المخاطر من الموضوعات التي استحوذت على اهتمام المؤسسات المالية والمصرفية وذلك لما شهدتهُ الصناعة المالية والمصرفية من المشكلات والأزمات المالية التي أدت بالضرورة إلى إعسار و إفلاس العديد منها كما أن تزايد العولمة المالية والمصرفية وتشابك المؤسسات المصرفية مع بعضها بدرجة كبيرة وانخراطها في الأسواق المالية وتنامي سوق الائتمان المصرفي وتنوعه من ناحية أخرى كل هذه الأسباب أدت بالنتيجة إلى أن زيادة المخاطر ولاسيما تلك التي تتعرض لها المؤسسات المالية والمصرفية بعد هذا القطاع يواجه مشكلة المخاطر أكثر من غيره ، وعليه أن يطور الأساليب و الأدوات التي تمكنه من التعامل معها بكفاءة
أن القطاع المالي ولاسيما المصارف تتعامل بالدرجة الأساس مع المخاطر سواءً تعلقت هذه المخاطر بخصوصية وظائفها أو بالقطاع الذي تعمل فيه أو بظروف الاقتصاد المحلي أو بأوضاع الاقتصاد العالمي – فالتخصص الأساس والرئيس – وربما الوحيد – المطلوب لإدارة القطاع المصرفي هو كيفية التعامل مع هذه المخاطر في شكلها العام وفي تنوعها ، و إذا كان القطاع المصرفي هو أكثر القطاعات الاقتصادية تعاملاً مع المخاطر فأن التطور الاقتصادي المعاصر قد أظهر من ناحية ان سلامة هذا القطاع ونموه وكفاءة عمله شرط أساسي للتقدم الاقتصادي بشكل عام ومن ناحية أخرى فقد اتضح ان هذا القطاع هو أكثر القطاعات الاقتصادية اندماجاً في الاقتصاد العالمي – علماً ان أهم عوامل التقدم والنجاح الاقتصادي لأي بلد هو وجود مؤسسات مالية سليمة وقوية تعمل ضمن بيئة مالية مناسبة
ومن هذا المنطلق أصبح موضوع إدارة المخاطر Risk Management بشكل عام وإدارة المخاطر المصرفية بشكل خاص يحظى بتركيز كبير واهتمام أوسع من ذوي الاختصاص من المصرفيين والسلطات النقدية و الإشرافية لكي يضعوا نصب أعينهم صياغة ورسم استراتيجيات خاصة لدراسة هذه الظاهرة ألا وهي ظاهرة تزايد حدة المخاطر المصرفية والتحكم فيها من خلال نظم إدارة المخاطر Risks Management systems وان صياغة هذه الإستراتيجية الخاصة بها هو لغرض تحقيق أهدافها المصرفية والتقليل من الآثار السلبية لهذه المخاطر طالما أن إدارة المخاطر هي لمراقبة وقياس وتحديد المخاطر للإبلاغ عنها والتحكم فيها لتقليل أثارها السلبية في القطاعات المختلفة
لذا فقد أصبحت إدارة المخاطر في الوقت الحاضر حجر الزاوية فيما يتعلق بممارسة الصيرفة الواسعة وتطبيقاتها مما أدى الى تركيز المؤسسات المالية الدولية الرقابية كبنك التسويات الدولية Bank of International settlement ومن خلال لجنة بازل 1 و 2 بأعداد لوائح وإجراءات عن كيفية إدارة المخاطر المصرفية بشكل سليم وكفوء ليبقى الجهاز المصرفي سليماً ومعافى وبعيداً عن التأثيرات الأخرى ، ولغرض تحقيق هدف الدراسة قسمت على أربعة فصول ، تطرق الفصل الأول الى أطار مفاهيمي عن إدارة المخاطر متضمناً خمسة مباحث في حين احتوى الفصل الثاني على الجانب التطبيقي وأشتمل الفصل الثالث على التحليل الإحصائي واختتمت الدراسة بالفصل الرابع الذي تضمن أهم الاستنتاجات والتوصيات
| الوزن | 0.77 كيلوجرام |
|---|---|
| الأبعاد | 17 × 24 سنتيميتر |
| ردمك|ISBN |
978-9957-12-474-8 |
منتجات ذات صلة

الاسواق المالية ( تنظيم وادوات )
ادى التطور في الانتاج الصناعي وظهورالانتاج الواسع والاكتشافات الجغرافية الى الحاجة لتمويل المشاريع الجديدة،مما دعى الامر الى قيام مؤسسات تقوم بتجميع مدخرات الافراد وتوظيفها في القطاعات الانتاجية ومن ضمن هذه المؤسسات الاسواق المالية ، ونتيجة للتطور الحاصل في شكل المشاريع والاتجاه نحو تاسيس الشركات المساهمة بعدد كبير نتيجة التحول نحو اقتصاد الانتاج الواسع ولتنوع القطاعات الاقتصادية نشات الحاجة الى تكوين سوق لتداول الأوراق المالية المصدرة من هذه الشركات إضافة إلى تطور الفوائض المالية،والسماح للشركات بإصدار أنواع جديدة من الأوراق المالية مثل السندات او التعامل مع المشتقات المالية،كل ذلك جعل من إنشاء وتطوير الأسواق المالية أمر ضروري لتداول مجموعة كبيرة من الأدوات المالية لغرض إتاحة الفرصة إلى المتعاملين والمستثمرين بمختلف اتجاهاتهم


التقنيات المحوسبة في تدقيق البيانات المالية
بات عالمنا اليوم متسارعاً في التطور بفضل ظهور ثورة المعلومات والتكنولوجيا التي أخذت طابعاً متسارعاً في التطور والانتشار في القرن الواحد والعشرين وهو ما يسمى بمفهوم ( التكنولوجيا والاتصالات ) ، إذ أصبحت التقنية فيه القاعدة الأساسية التي تنطلق منها دول العالم في تعاملاتها ورفع مستواها وتقدمها وذلك لمتابعة التتابع الزمني الذي اختصر الكثير من المسافات في كثير من دول العالم ، ويسرت الحصول على المعلومة ، وأعطت الحرية بالمقارنة والتحليل من خلالها . وتجاوزت التكنولوجيا العصرية كل المسافات وحدود المكان، وان ثورة المعلومات الجديدة أصبحت اللغة الواحدة لكل شعوب العالم من خلال التعامل والتبادل والاشتراك بكافة المجالات السياسية والاقتصادية والثقافية والعلمية ، فالمحاسبة حلقة من حلقات هذه الثورة بل هي من أهم حلقاتها لذلك فقد تحولت معظم النظم اليدوية في الشركات الخاصة والمؤسسات العامة إلى النظم الالكترونية أو بما يسمى المحاسبة الالكترونية ( E- Accounting ) مما يستدعي من المحاسبين إلى توسيع نطاق تفكيرهم من مفهوم المحاسبة التقليدية إلى مفهوم المحاسبة باستخدام الحاسوب ، لكي يتمكنوا من التعامل مع المحاسبة الحديثة بشكل أيسر وأكثر فاعلية وذلك باستخدام برامج المحاسبة الالكترونية المصممة بلغات البرمجة الحديثة والملبية لحاجات المحاسب المتعددة من المعلومات في ظل هذا التطور، هذا التحول في آلية عمل المحاسب استدعى من مراقبي الحسابات ( المحاسبين القانونيين) أن يطوروا عملهم التقليدي لفحص الأنظمة المحوسبة ، حيث تزود تقنية الحاسوب مراقبي الحسابات بمجموعة من التقنيات الحديثة لفحص البيئة الحديثة الالكترونية للأعمال
التمكين المالي للمنطمات الاجتماعية
هذه المقدمة أوجهها بعد القارئ الكريم بالطبع إلى الوزرات القائمة على تطوير المنظمات المجتمعية والاجتماعية، وخاصة وزارة التضامن الاجتماعي أو الشئون الاجتماعية التي يقع على عاتقها وضع معايير لتحسين جودة الخدمات والممارسات في مختلف المنظمات الاجتماعية التي تقع ضمن نطاق سلطتها
. يواجه عالم اليوم العديد من التحديات المالية والاقتصادية، خاصة بعد انتشار فيروس كورونا (كوفيد 19) الذي كان له أثار سلبية على مختلف الأفراد والجماعات والمجتمعات،
الشمول المالي والميزة التنافسية تجارب محلية ودولية
حرص البنك الدولي وصندوق النقد الدولي ومنظمة التنمية والتعاون الاقتصادي وكثير من المنظمات الدولية على ضرورة تحقيق الشمول المالي (Financial Inclusion) والذي يدعو الى منح الاهتمام المتزايد الى قطاعات المجتمع كافة للمشاركة في الحصول على الحد الادنى من الخدمات المصرفية والمالية لكافة افراد المجتمع مع تقديم واعطاء عناية خاصة ومتميزة للفئات والشرائح ذات الدخل المحدود واصحاب المؤسسات الريادية الصغيرة والمتناهية الصغر بشكل يحقق الكثير من المنافع ومصلحةالمجتمع
ويعني الشمول المالي بتحقيق امكانية وحق الوصول الى الخدمات المالية والمصرفية بشكل يسير وآمن وبما يتناسب مع حاجات ورغبات مختلف شرائح المجتمع سواء اكانت هذه الخدمات منها التوفير والايداع او تمويل او تأمين او خدمات دفع وتحويل الكتروني وبتكلفة معقولة
وأهتمت كثير من دول العالم الغربي والعربي باتخاذ الخطوات والاجراءات العملية لاعداد وتنفيذ استراتيجية وطنية للشمول المالي لتحقيق شمولية الخدمات المالية مرتكزة الى عنصر اساسي يتعلق بموضوع التثقيف المالي الذي يعد ضرورة مهمة للانتقال الى الاشتمال او الشمول المالي
المالية الدولية
لقد أفرزت المتغيرات الجديدة التي تواجه المدير أو المستثمر عند مواجهة العمل على النطاق الدولي سواء في الشركات متعددة الجنسيات أو الشركات المحلية التي تتعامل مع السوق الدولي في الاقتصاد المفتوح وتعيش في البيئة الدولية أو الدخول مستثمرا في الأسواق المالية الدولية ، متغيرات هامة مؤثرة في سعر الصرف و سعر الفائدة والتضخم وفي أساليب وطرق تدفق الأموال والأدوات المستخدمة في انتقال الأموال والربط بين القيام بالنشاط المالي دوليا و بين الاقتصاديات العالمية و السياسات الاقتصادية والمالية والنقدية والحقيقية
وهناك أسباب رئيسية حاكمة تجبر المنشاة أو المستثمر على القيام بالنشاط المالي دوليا مثل الاستثمار المباشر وغير المباشر و الاستيراد والتصدير و المضاربات الدولية و الحصول على مصادر تمويل دوليا و كذلك العمليات الإنتاجية و التسويقية الدولية
إن ذلك يتطلب الإلمام بالتعامل بأسواق تحويل العملات وبأدوات التعامل في هذه الأسواق التي تتطلب أيضا البحث عن أدوات مالية تحمي الشركات من مخاطر التغير في أسعار صرف العملات والتي توفرها أسواق المشتقات المالية كأدوات المستقبل مثل العقود الآجلة و المبادلات والخيارات والمستقبليات
ونظرا" لأهمية المنظمات المالية الدولية العاملة في القطاع المالي لابد من معرفة أهداف و تاريخ و قواعد عمل المؤسسات المالية الدولية ومنها صندوق النقد والبنك الدوليين، ومنظمة التجارة العالمية

المصارف الاسلامية ( اداءها المالي واثرها في سوق )
شهدت العقود الأربعة الأخيرة عدداً من التغيرات العالمية السريعة والمتلاحقة
والعميقة في آثارها وتوجهاتها المستقبلية ، فالاقتصاد العالمي تحول إلى قرية صغيرة
متنافسة الأطراف بفعل الثورة التكنولوجية والمعلوماتية وعمليات التحرر والانفتاح
الاقتصادي التي تشهدها الأسواق العالمية، وأصبح هناك سوقٌ واحد والفاعلون في
هذا السوق العالمي ليست الدول والحكومات فقط بل منظمات عالمية وشركات متعددة
الجنسيات وتكتلات اقتصادية عملاقة. والكل يبذل قصارى جهده لاقتناص الفرص
ومواجهة التحديات في إطار إزالة القيود بكل أشكالها وتحرير المعاملات في ظل آليات
السوق، وفي ظل هذه التطورات العالمية الكبيرة تسارع تطور فكرة المصارف
الإسلامية، إذ يعد موضوع المصارف الإسلامية من الموضوعات الحديثة في العلوم
المالية والمصرفية، وأصبحت هذه المصارف في ظل متطلبات العصر الحديث ضرورة اقتصادية لكل مجتمع إسلامي يرفض التعامل بالفا
نظم المعلومات المحاسبية
وفي هذا البحث الذي قسم على أربعة فصول تناول الفصل الأول الإطار المنهجي والدراسات السابقة في مبحثين أما الفصل الثاني فقد تناول الإطار العام لنظام المعلومات المحاسبية في ثلاثة مباحث: المبحث الأول كان مدخلا إلى نظام المعلومات المحاسبية والمبحث الثاني تعرض إلى الدور الاستراتيجي للمحاسبة وعلاقتها بنظام المعلومات المحاسبية، والمبحث الثالث تناول تقويم فاعلية نظام المعلومات المحاسبية في منظمات الأعمال،أما الفصل الثالث فيمثل الجانب التطبيقي للبحث الذي أجري في الشركة العامة للسمنت الجنوبية، ويقع في ثلاثة مباحث. تضمن الأول وصفا لعينة البحث والثاني واقع نظام المعلومات المحاسبية في الشركة، والثالث تناول أثر فاعلية نظام المعلومات المحاسبية في تقويم أداء الشركة. أما الفصل الأخير فتضمن استنتاجات البحث وتوصياته

المراجعات
لا توجد مراجعات بعد.