


دليلك في المالية
25 د.ا 8 د.ا
يحتوي هذا الكتاب على مختلف المحاور الخاصة بعلم المالية، والتي تضم مجموعة من الفصول التي تتمثل في مجملها على الجوانب الخاصة بعلم المالية بشكل عام سواء تعلق الأمر بالتمويل ومصادره وخاصة التمويل بالصيغ الإسلامية

يحتوي هذا الكتاب على مختلف المحاور الخاصة بعلم المالية، والتي تضم مجموعة من الفصول التي تتمثل في مجملها على الجوانب الخاصة بعلم المالية بشكل عام سواء تعلق الأمر بالتمويل ومصادره وخاصة التمويل بالصيغ الإسلامية، فضلا عن التطرق إلى مصادر التمويل الدولي، وإعادة جدولة الديون الخارجية، بالإضافة إلى السياسات التمويلية الممنوحة من قبل البنوك التجارية، والسياسات التمويلية المطبقة من قبل البنوك الإسلامية، وذلك بالتفصيل لينسنى للقارئ معرفة مختلف الفوارق بينهما بطريقة غير مباشرة والتقنيات البنكية التي تتعلق بكل بنك على حدة، والجدير بالذكر تخصيص فصل للفرق بين مالية المؤسسة والمالية العامة بشكل ايضا غير مباشر، وفي الأخير التطرق إلى السياسات المالية والميزانية العامة للدولة
| الوزن | 0.65 كيلوجرام |
|---|---|
| الأبعاد | 17 × 24 سنتيميتر |
منتجات ذات صلة
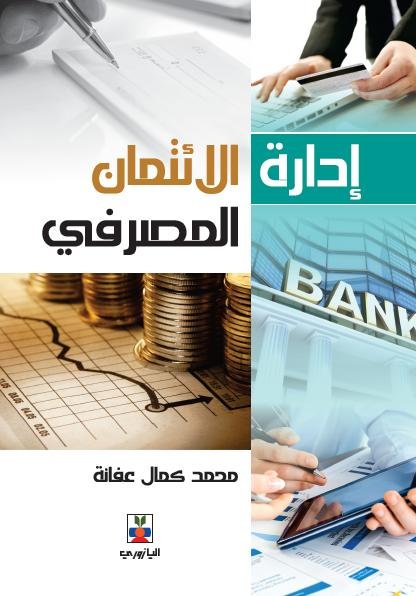
ادارة الائتمان المصرفي
يعتبر الائتمان المصرفي فعالية مصرفية غاية في الأهمية، حيث إن العائد المتولد عنه يمثل المحور الرئيسي لإيرادات أي مصرف مهما تعددت وتنوعت مصادر الإيراد الأخرى، وبدونه يفقد المصرف وظيفته الرئيسية كوسيط مالي في الاقتصاد. ولكنه في ذات الوقت استثمار تحيط به المخاطر، بسبب القروض والتسهيلات المتعثرة.
وقد أصبح موضوع " التحليل الائتماني " من الموضوعات الشاغلة للنشاط المصرفي وللعاملين فيه بشكل عام، وكذلك لطلبة الدراسات المالية والمصرفية بشكل خاص، وذلك باعتباره أداة هامة للوصول إلى دقة في اتخاذ القرارات الائتمانية وبالتالي تخفيض الخسائر التي قد تتعرض لها المصارف. وانطلاقاً من أهمية الموضوع فسنتناول بهذا الكتاب عملية منح الائتمان والدراسة التي تُجرى على طلبات التسهيلات الائتمانية في البنوك مقارنةً مع الركائز الأساسية للتحليل الائتماني، وذلك للتعرف على الجوانب الإيجابية وتعزيزيها، وكذلك سنتعرف على جوانب القصور وتقديم المقترحات والتوصيات للعمل على تلافيها وبما يسهم في ترشيد عمليات الإقراض المصرفي


الاسواق المالية ( تنظيم وادوات )
ادى التطور في الانتاج الصناعي وظهورالانتاج الواسع والاكتشافات الجغرافية الى الحاجة لتمويل المشاريع الجديدة،مما دعى الامر الى قيام مؤسسات تقوم بتجميع مدخرات الافراد وتوظيفها في القطاعات الانتاجية ومن ضمن هذه المؤسسات الاسواق المالية ، ونتيجة للتطور الحاصل في شكل المشاريع والاتجاه نحو تاسيس الشركات المساهمة بعدد كبير نتيجة التحول نحو اقتصاد الانتاج الواسع ولتنوع القطاعات الاقتصادية نشات الحاجة الى تكوين سوق لتداول الأوراق المالية المصدرة من هذه الشركات إضافة إلى تطور الفوائض المالية،والسماح للشركات بإصدار أنواع جديدة من الأوراق المالية مثل السندات او التعامل مع المشتقات المالية،كل ذلك جعل من إنشاء وتطوير الأسواق المالية أمر ضروري لتداول مجموعة كبيرة من الأدوات المالية لغرض إتاحة الفرصة إلى المتعاملين والمستثمرين بمختلف اتجاهاتهم

التقنيات المحوسبة في تدقيق البيانات المالية
بات عالمنا اليوم متسارعاً في التطور بفضل ظهور ثورة المعلومات والتكنولوجيا التي أخذت طابعاً متسارعاً في التطور والانتشار في القرن الواحد والعشرين وهو ما يسمى بمفهوم ( التكنولوجيا والاتصالات ) ، إذ أصبحت التقنية فيه القاعدة الأساسية التي تنطلق منها دول العالم في تعاملاتها ورفع مستواها وتقدمها وذلك لمتابعة التتابع الزمني الذي اختصر الكثير من المسافات في كثير من دول العالم ، ويسرت الحصول على المعلومة ، وأعطت الحرية بالمقارنة والتحليل من خلالها . وتجاوزت التكنولوجيا العصرية كل المسافات وحدود المكان، وان ثورة المعلومات الجديدة أصبحت اللغة الواحدة لكل شعوب العالم من خلال التعامل والتبادل والاشتراك بكافة المجالات السياسية والاقتصادية والثقافية والعلمية ، فالمحاسبة حلقة من حلقات هذه الثورة بل هي من أهم حلقاتها لذلك فقد تحولت معظم النظم اليدوية في الشركات الخاصة والمؤسسات العامة إلى النظم الالكترونية أو بما يسمى المحاسبة الالكترونية ( E- Accounting ) مما يستدعي من المحاسبين إلى توسيع نطاق تفكيرهم من مفهوم المحاسبة التقليدية إلى مفهوم المحاسبة باستخدام الحاسوب ، لكي يتمكنوا من التعامل مع المحاسبة الحديثة بشكل أيسر وأكثر فاعلية وذلك باستخدام برامج المحاسبة الالكترونية المصممة بلغات البرمجة الحديثة والملبية لحاجات المحاسب المتعددة من المعلومات في ظل هذا التطور، هذا التحول في آلية عمل المحاسب استدعى من مراقبي الحسابات ( المحاسبين القانونيين) أن يطوروا عملهم التقليدي لفحص الأنظمة المحوسبة ، حيث تزود تقنية الحاسوب مراقبي الحسابات بمجموعة من التقنيات الحديثة لفحص البيئة الحديثة الالكترونية للأعمال
نظام التكاليف الصناعية (لأغراض القياس والرقابة)
ويهدف هذا الكتاب إلى معالجة طرق وأساليب قياس تكلفة الإنتاج في الصناعات ذات الإنتاج النمطي والأخرى التي تقوم بإنتاج متقطع وغير متصل، كما يهدف هذا الكتاب إلى دراسة المنهج العلمي للرقابة على تكاليف الإنتاج من خلال نظام التكاليف المعيارية
وسوف يتم بإذن الله معالجة استخدامات بيانات ومعلومات التكاليف في قياس تكلفة المرحلة والأمر الإنتاجي وفي الرقابة على عناصر التكاليف وذلك في أربعة أقسام رئيسية يسبقها تمهيد بالمصطلحات الأساسية وآثار خصائص الصناعة على اختيار نظام التكاليف الملائم لنشاط معين وذلك على النحو الآتي
القسم الأول: المصطلحات الأساسية للإنتاج المتصل وغير المتصل
القسم الثاني: المعالجة التكاليفية في ظل نظام المراحل الإنتاجية
القسم الثالث: المعالجة التكاليفية في ظل نظام الأوامر الإنتاجية قصيرة وطويلة الأجل
القسم الرابع: المعالجة التكاليفية في ظل نظام التكاليف المعيارية

المراجعات
لا توجد مراجعات بعد.